
資産形成を考えるようになると、できるだけ無駄な支出を減らしたくなります。
固定費を見直す。
不要な保険を減らす。
衝動買いをしない。
余ったお金を貯蓄や投資へ回す。
僕自身、こうしたことは大切だと思っています。
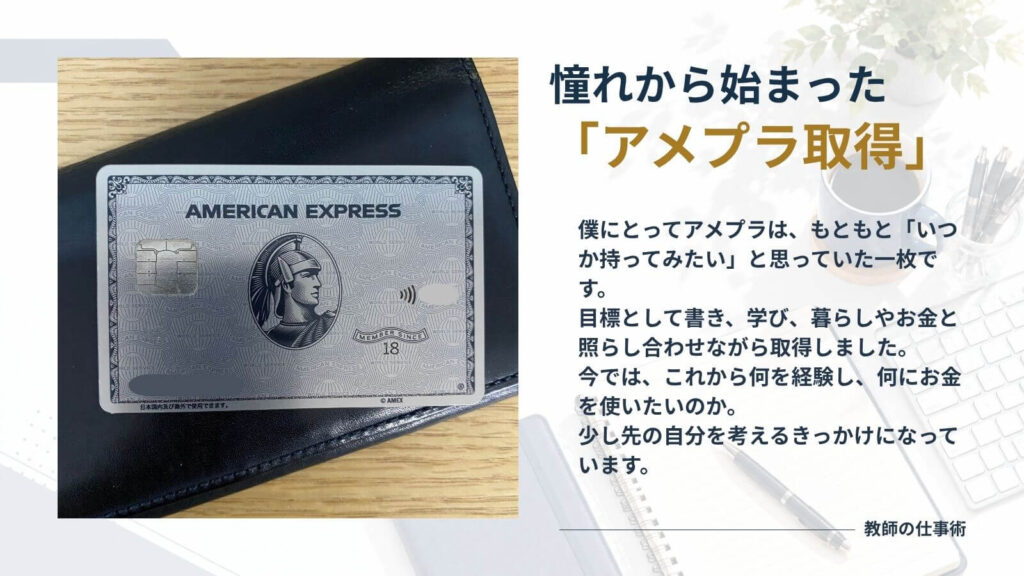
その一方で、僕は現在、アメリカン・エキスプレス®・プラチナ・カード®、いわゆる「アメプラ」を保有しています。
決して年会費の安いカードではありません。
では、高い年会費を払いながら「資産形成」を語るのは矛盾しているのでしょうか。
実際にアメプラを持つようになってから、この問いを考えることが増えました。
そして今は、
資産形成とは、単に「お金を使わないこと」ではない。
と思っています。
今回はアメプラを一つの実例として、教師のお金の使い方について考えてみます。
最初は「年会費の元を取りたい」と考えていた
アメプラを取得した当初、僕がかなり意識していたのが、
「高い年会費を払うなら、元を取りたい」
ということでした。
カードに付帯するサービスを調べたり、自分が利用できそうなものを探したりしました。
これは、ごく自然なことだと思います。
同じお金を払うなら、できるだけ多くの価値を受け取りたい。
資産形成という観点から考えても、支払った金額に対して何が得られるのかを確認することは大切です。
ただ、実際に保有し続けてみると、
「元を取れたか」だけで支出を判断することにも限界がある
と感じるようになりました。
正直、すべての特典を使い倒しているわけではない
僕はアメプラのサービスを、隅々まで使いこなしているわけではありません。
海外旅行へ頻繁に行くわけでもなければ、高級ホテルばかり利用するわけでもありません。
そのため、
「年間で○円分得したから、年会費以上の価値があった」
と単純に計算できる状態でもありません。
もしクレジットカードを、
支払った金額に対して、いくら金銭的なリターンを得られたか
だけで評価するなら、もっと合理的な選択肢がある人もいるでしょう。
でも、ここから僕自身のお金に対する考え方が少し変わってきました。
「得した金額」だけでは測れない支出がある
例えば、家族で旅行をするとします。
旅行代だけを見れば、お金は減ります。
本を買っても、お金は減ります。
セミナーで学んでも、新しいパソコンを買っても、数字だけを見ればその瞬間の資産は減ります。
だからといって、それらがすべて「浪費」かというと、そうではありません。
そこから、
経験が残る。
知識が残る。
技術が残る。
家族との記憶が残る。
仕事の可能性が広がる。
こともあります。
アメプラを持つようになって僕が考えるようになったのも、
「この支出によって、自分には何が残るのだろう」
ということでした。
ポイント還元だけではありません。
これまでとは違う場所へ行ってみる。
家族との体験にお金を使う。
少し知らない世界に触れてみる。
僕にとっては、そんな方向へ意識を向ける一つのきっかけにもなっています。
高いものを買えば成長できる、という話ではない
もちろん、
高額なものを買えば、自分が成長する。
という話ではありません。
「自己投資だから」
「経験になるから」
「未来のためだから」
という言葉は、使い方によってはどんな支出でも正当化できてしまいます。
むしろ資産形成を考えるなら、ここは慎重であるべきです。
家計を圧迫してまで買う。
特典を得るために必要のないものまで買う。
「いつか使うかもしれない」という理由だけで、高い固定費を払い続ける。
これでは、未来への投資というより、単純な負担になってしまいます。
だから僕は、
「高いか、安いか」ではなく、「その支出を自分で説明できるか」
が大切なのではないかと思っています。
高額な年会費を払う前に考えたい5つのこと
アメプラに限らず、年会費の高いクレジットカードや継続的なサービスを利用するとき、僕なら次の5つを考えます。
1|家計を圧迫しないか
まず大前提です。
どれだけ魅力的なサービスでも、支払いによって日常生活や貯蓄、投資に大きなしわ寄せが出るなら慎重になる必要があります。
「払える」と「無理なく払い続けられる」は違います。
2|元を取るために支出を増やしていないか
ポイントや特典には利用条件が設定されることがあります。
でも、
特典を得るために、本来必要ではなかった支出を増やす
のであれば、本末転倒です。
予定していた支出をカードに集約した結果として条件を達成することと、条件達成のために買い物を増やすことは分けて考えたいところです。
3|「使える特典」ではなく「使う特典」があるか
サービス一覧を見ると、ものすごくお得に感じることがあります。
でも重要なのは、
自分が実際に使うかどうか。
旅行をしない人に旅行関連の特典が大量にあっても、その人にとっての価値は限定的です。
「○万円相当」という数字ではなく、自分の生活に置き換えて考える必要があります。
4|お金以外に何が残るか
ここは数字にしにくい部分です。
時間が生まれる。
新しい経験ができる。
家族との思い出が増える。
仕事の可能性が広がる。
自分の行動が変わる。
金銭的なリターンだけでなく、
その支出が自分の生活に何を残すのか
も判断材料の一つだと思っています。
5|今の自分だけでなく、これからの暮らしにも合うか
一度契約したサービスを、何となく継続してしまうことがあります。
でも、生活は変わります。
収入も、家族の状況も、興味も変わる。
だから、
「以前は必要だった」ことと「今も必要である」ことは別です。
これは僕自身、アメプラについても定期的に問い直したいと思っています。
クレジットカードにも「役割」を持たせる
以前の僕は、
「結局、どのカードが一番得なのか」
という考え方をすることが多かったように思います。
でも今は、必ずしも一枚ですべてを満たす必要はないと考えています。
日常生活の支払い。
仕事に関する支払い。
旅行や体験。
それぞれのカードに役割を持たせてもいい。
大切なのは、カードを増やすことではなく、
自分のお金を何のために使っているのかが分かる状態をつくること
です。
僕にとってアメプラは、単純に還元率を最大化するためのカードというより、
「体験にお金を使うこと」を意識させるカード
に近くなっています。
「節約」と「浪費」の間にあるもの
資産形成の記事では、
「これは買うな」
「固定費を削れ」
「そのお金を投資に回せ」
という話がよくあります。
それ自体は合理的です。
仮に毎月の支出を減らし、その分を長期間積み立てれば、将来の金融資産には大きな差が生まれます。
でも、人は資産残高だけのために生きているわけでもありません。
一方で、
「人生は一度きりだから使おう」
だけでも危うい。
だから必要なのは、
節約か浪費かという二択ではなく、「自分は何にお金を配分するのか」を考えること
なのだと思います。
未来の安心へ配分するお金。
家族との時間へ配分するお金。
自分の成長へ配分するお金。
仕事を広げるためのお金。
今日を楽しむためのお金。
それぞれを自分なりに配分していく。
僕は、それも資産形成の一部だと考えています。
資産形成は「未来への配分」を考えること
アメプラが、すべての教師に必要だとは思いません。
僕自身、すべてのサービスを使い倒しているわけでもありません。
だから、
「アメプラを持てば得をする」
という結論にはしません。
むしろ、実際に高額な年会費を払うカードを持ってみたことで、
「自分は何にお金を使いたいのか」
「何ならお金を払う価値があると思えるのか」
「その支出は、未来に何を残すのか」
を考えるようになりました。
資産形成というと、
いくら貯めるか。
いくら増やすか。
に意識が向きます。
もちろん、それは大切です。
でも同時に、
限られたお金を、どの未来へ配分するのか。
これも考えていきたい。
お金を使わない技術だけではなく、自分にとって価値のあるところへ、お金を使う技術を身につけること。
僕にとって、それも「教師の資産形成術」の一つです。
アメックスプラチナカードの紹介用URL
アメックス・プラチナを検討している方へ
僕自身、アメリカン・エキスプレス®・プラチナ・カード®を実際に保有しています。
現在、紹介制度を利用して入会し、所定の利用条件を達成すると、最大250,000ポイントを獲得できる特典が案内されています。
現在の紹介特典
入会後3か月以内に合計100万円、さらに6か月以内に合計250万円以上の利用で、250,000ポイント
年会費の高いカードですので、誰にでもおすすめするものではありません。ご自身の支出予定やライフスタイルと照らし合わせて、無理なく条件を達成できそうな方は紹介制度をご確認ください。
※紹介特典や適用条件は変更される場合があります。お申し込み時に表示される最新の条件を必ずご確認ください。
※カードのお申し込みは、年会費や利用条件をご確認のうえ、ご自身の収入・支出・ライフスタイルに合わせてご判断ください。


